Domain aufnahmebedingung.de kaufen?
Wir ziehen mit dem Projekt
aufnahmebedingung.de um.
Sind Sie am Kauf der Domain
aufnahmebedingung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufnahmebedingung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
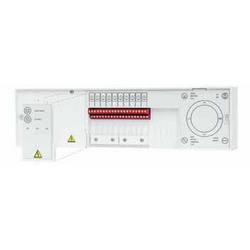
Danfoss 088U1141 Regel- und Steuergerät AufputzHauptregler mit automatischem Abgleich für Raumthermostate Icon 24 V Anschluß sowie Icon Funktechnologie mit OTA in Verbindung mit dem Funk-Modul. Hinweis: Nicht für elektrische Fußbodenheizung geeignet.Funktion zur Aktualisierung der Firmware445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
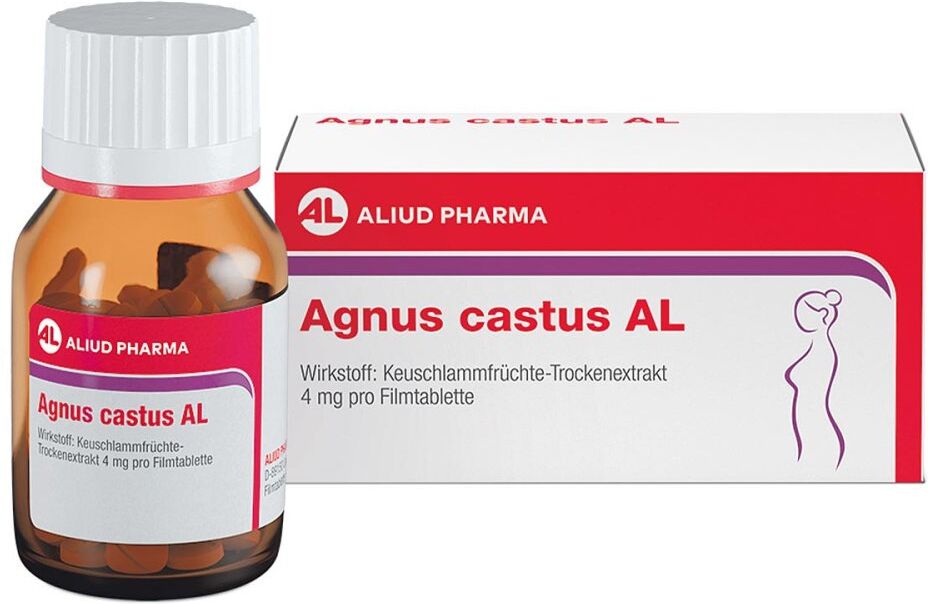
Agnus castus AL bei Rythmusstörungen der RegelAnwendungsgebiet von Agnus castus AL bei Rythmusstörungen der Regel Mit Agnus Castus AL Menstruationsstörungen natürlich regulieren Menstruationsstörungen sind weit verbreitet. Neben unregelmäßigen Regelblutungen ist für viele Frauen die Menstruation mit weiteren Unannehmlichkeiten verbunden. Diese beeinträchtigen das Wohlbefinden der Frauen jeden Monat aufs Neue. Dazu gehören Spannungs- und Schwellungsgefühl in den Brüsten (Mastodynie) und monatlich wiederkehrende Beschwerden vor Eintritt der Regelblutung (prämenstruelle Beschwerden) wie, Kopfschmerzen, Hautveränderungen, Erschöpfung, Wassereinlagerungen und Gereiztheit. Die Einnahme von Agnus Castus AL kann sich positiv auf die genannten Regelstörungen auswirken. Mönchspfeffer in Agnus Castus AL – bewährte Heilpflanze für den Zyklus Mönchspfeffer oder Keuschlamm sind die wirkungsvollen Früchte der Heilpflanze Agnus Castus. Der Extrakt aus den Früchten kann in den Hormonhaushalt eingreifen, indem die Ausschüttung des Hormons Prolaktin gehemmt wird. Viele Frauen mit erhöhten Prolaktinwerten neigen zu einem unregelmäßigen Zyklus und empfinden Schmerzen in der Brust (Mastodynie). Durch die Regulierung der Prolaktinwerte kann Agnus Castus Menstruationsstörungen positiv beeinflussen. Mit einer Tablette täglich kann das pflanzliche Arzneimittel so bei typischen Beschwerden der Regel wie prämenstruelles Syndrom, Spannungs- oder Schwellungsgefühl in den Brüsten und unregelmäßiger Zyklus helfen. Anwendungsempfehlung:Soweit ärztlich nicht anders verordnet, nehmen Erwachsene täglich 1 Filmtablette AGNUS CASTUS AL unzerkaut mit reichlich Flüssigkeit ein. Nach Möglichkeit sollte die Einnahme der Filmtablette immer zur gleichen Tageszeit erfolgen. AGNUS CASTUS AL sollte über mindestens 3 Monatszyklen eingenommen werden. Nikotin und Alkohol vermeidenAlkohol führt dazu, dass der Hormonspiegel durch- einander kommt. Der Zyklus kann sich versc6,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Metallischer Kompass mit RegelMetallischer Kompass mit Lupe. Ideal für Outdoor-Aktivitäten. Einfacher Transport und komfortables Design. Maßstab: 1:50000. Maße: 8x5cm. Gewicht: 100 g. Anzahl der Verpackungselemente: Eine Sammlung: Allgemeiner Katalog Zusammensetzung/Material: Metall Sportart: Orientierungslauf und Kontrolle Verpackung: Box Schwierigkeitsgrad: Fortgeschrittene Verwendung: Einzeln Produkttyp: Kompass23,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Danfoss 088U1141 Regel- und Steuergerät AufputzHauptregler mit automatischem Abgleich für Raumthermostate Icon 24 V Anschluß sowie Icon Funktechnologie mit OTA in Verbindung mit dem Funk-Modul. Hinweis: Nicht für elektrische Fußbodenheizung geeignet.Funktion zur Aktualisierung der Firmware445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Agnus castus AL bei Rythmusstörungen der RegelAnwendungsgebiet von Agnus castus AL bei Rythmusstörungen der Regel Mit Agnus Castus AL Menstruationsstörungen natürlich regulieren Menstruationsstörungen sind weit verbreitet. Neben unregelmäßigen Regelblutungen ist für viele Frauen die Menstruation mit weiteren Unannehmlichkeiten verbunden. Diese beeinträchtigen das Wohlbefinden der Frauen jeden Monat aufs Neue. Dazu gehören Spannungs- und Schwellungsgefühl in den Brüsten (Mastodynie) und monatlich wiederkehrende Beschwerden vor Eintritt der Regelblutung (prämenstruelle Beschwerden) wie, Kopfschmerzen, Hautveränderungen, Erschöpfung, Wassereinlagerungen und Gereiztheit. Die Einnahme von Agnus Castus AL kann sich positiv auf die genannten Regelstörungen auswirken. Mönchspfeffer in Agnus Castus AL – bewährte Heilpflanze für den Zyklus Mönchspfeffer oder Keuschlamm sind die wirkungsvollen Früchte der Heilpflanze Agnus Castus. Der Extrakt aus den Früchten kann in den Hormonhaushalt eingreifen, indem die Ausschüttung des Hormons Prolaktin gehemmt wird. Viele Frauen mit erhöhten Prolaktinwerten neigen zu einem unregelmäßigen Zyklus und empfinden Schmerzen in der Brust (Mastodynie). Durch die Regulierung der Prolaktinwerte kann Agnus Castus Menstruationsstörungen positiv beeinflussen. Mit einer Tablette täglich kann das pflanzliche Arzneimittel so bei typischen Beschwerden der Regel wie prämenstruelles Syndrom, Spannungs- oder Schwellungsgefühl in den Brüsten und unregelmäßiger Zyklus helfen. Anwendungsempfehlung:Soweit ärztlich nicht anders verordnet, nehmen Erwachsene täglich 1 Filmtablette AGNUS CASTUS AL unzerkaut mit reichlich Flüssigkeit ein. Nach Möglichkeit sollte die Einnahme der Filmtablette immer zur gleichen Tageszeit erfolgen. AGNUS CASTUS AL sollte über mindestens 3 Monatszyklen eingenommen werden. Nikotin und Alkohol vermeidenAlkohol führt dazu, dass der Hormonspiegel durch- einander kommt. Der Zyklus kann sich versc6,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Heilmittel-Richtlinie PLUSHeilmittel-Richtlinie PLUS , Die Heilmittel-Richtlinie PLUS ist das Standardwerk für die Ergotherapie und ein wichtiges Nachschlagewerk für die tägliche Arbeit in Praxis und Klinik. Sie finden darin die Heilmittel-Richtlinie und den Heilmittelkatalog, die der Gemeinsame Bundesausschuss in der Fassung vom April 2023 beschlossen hat. Ziel der Reform war es, das Verordnungsverfahren deutlich zu vereinfachen und Leistungserbringer damit zu entlasten. Die wesentlichen Neuerungen sind in der Heilmittel-Richtlinie PLUS zusammengefasst: - Heilmittel-Richtlinie 2023 mit umfassenden DVE-Kommentaren - Heilmittelkatalog Ergotherapie - Diagnoseliste mit ICD-10-Codes sowie der Zuordnung von besonderen Verordnungsbedarfen und langfristigen Heilmittelbedarfen - Erläuterungen zum Verordnungsmuster 13 - Vertrag zur Blankoverordnung mit umfassenden DVE-Kommentaren - Ambulante Versorgung DGUV/SVLFG und von Privatpatienten - Auswahl geeigneter Assessment-Instrumente für die Ergotherapie , Kappen > Schmuck-Montagezubehör , Erscheinungsjahr: 20201127, Produktform: Pergament, Seitenzahl/Blattzahl: 296, Keyword: Heilmittelkatalog Ergotherapie; Regelwerk Ergotherapie; Ergotherapeutische Indikationen, Fachschema: Ergotherapie - Beschäftigungstherapie, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Ergotherapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schulz-Kirchner Verlag Gm, Verlag: Schulz-Kirchner Verlag Gm, Verlag: Schulz-Kirchner Verlag GmbH, Länge: 312, Breite: 280, Höhe: 55, Gewicht: 1609, Produktform: Ordner, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Seitenzahl: getrennt paginiert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Motorische Vielseitigkeitsausbildung als Voraussetzung für zukünftiges sportartspezifisches TrainingMotorische Vielseitigkeitsausbildung als Voraussetzung für zukünftiges sportartspezifisches Training , Für den langfristigen Leistungsaufbau im Nachwuchsleistungssport ist die Bedeutung eines ganzheitlichen (Athletik-) Trainings, dessen Hauptzielsetzung sowohl die Gesundheitsförderung und -erhaltung als auch die gezielte Entwicklung der sportlichen Leistungsfähigkeit darstellt, mittlerweile unbestritten (vgl. Lloyd et al., 2016). Somit ist die Sicherung der Gesundheit und Belastbarkeit eine wesentliche Leistungsvoraussetzung, die bereits im Kindesund Jugendalter große Aufmerksamkeit erfordert. Bewegung und Sport haben zwar große Bedeutung für die Prävention gesundheitlicher Störungen, bei späterer überdurchschnittlicher Belastung im leistungssportlichen Training bedarf es aber gezielter präventiver Maßnahmen für die Gesunderhaltung und Belastbarkeit im langfristigen Leistungsaufbau. Nur in wenigen Sportarten beginnen Sportler eine konkrete sportliche Laufbahn im Erwachsenenalter (Fröhner, 2007). Der langfristige Leistungsaufbau beginnt in einigen Sportarten schon im Kindesalter. In anderen Sportarten werden in einer Altersphase spezifische Leistungen verstärkt gefördert und Kaderberufungen vorgenommen, die dem durchschnittlichen Altersbereich der beginnenden oder ablaufenden Pubertät entsprechen. Wichtige Referenzkriterien für die körperliche Belastbarkeit, besonders im Kindes- und Jugendalter, sind der biologische Reifestand und der Körperbautyp (Fröhner, 2009). Dieses Praxiskompendium berücksichtigt, in vier Bereichen des Sportunterrichts, mithilfe der methodischen Grundsätze, Hilfestellungen und Sicherheitshinweisen, in seinem Übungskatalog die wichtigsten Referenzkriterien. Es wurde mithilfe von Expert/innen der Fachverbände sowie Sportlehrer/innen aus verschiedenen Schulformen erstellt. In mehr als 150 Stundenverlaufsplänen mit mehr als 700 Übungen erhalten die Lehrkräfte ein umfangreiches Kompendium zur Gestaltung des Unterrichts, unterteilt für die Klassen 1/2 und 3/4. , Wassersportträger > Transportsysteme , Erscheinungsjahr: 20220314, Produktform: Kartoniert, Redaktion: Trainerakademie Köln~Staatskanzlei NRW, Seitenzahl/Blattzahl: 168, Abbildungen: 27 Fotos, 7 Abbildungen, zahlreiche Stundenverlaufspläne, in Farbe, Keyword: nrw sportschule; anforderungen; sportunterricht; leistungssport; kindern; jugendlichen; lösungen; sportstunde; schulsport; entwicklung; körperliche grundlagen, Fachschema: Sport / Theorie, Forschung, Studium~Sport / Sportunterricht~Sportunterricht, Thema: Verstehen, Warengruppe: HC/Sport/Allgemeines, Lexika, Handbücher, Fachkategorie: Sportwissenschaft, Sportunterricht, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 296, Breite: 208, Höhe: 12, Gewicht: 662, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783898999779 9783840375507 9783840375330 9783840376993 9783840377006, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 128065629,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.